Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut kredileri ve kredi kartı asgari ödeme oranlarına yönelik yeni düzenlemelerle finansmana erişimi kolaylaştırmayı hedefliyor. İkinci konut alımlarında uygulanan yüzde 75'lik kredi kısıtının üçüncü konuttan itibaren geçerli olması öngörülürken, ihtiyaç kredileri ve kredi kartı borçları için 60 ay vadeli yapılandırma beklentisi de gündemde.
İkinci Konut Alacaklara Kredi Kolaylığı
Konut piyasasında finansmana erişimi artırmaya yönelik düzenleme, ikinci evini satın almak isteyen vatandaşlar açısından önemli bir değişiklik içeriyor.
Önceki uygulamada, kendisinin, eşinin veya 18 yaşından küçük çocuklarının üzerine konut bulunan kişilerin yeni konut alımlarında kullanabileceği kredi miktarı önemli ölçüde sınırlandırılıyordu.
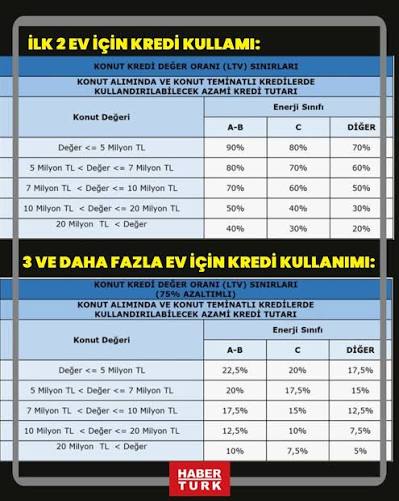
Yeni düzenlemeye göre, ikinci konut alımlarında uygulanan yüzde 75'lik kredi kısıtının kaldırılması ve bu sınırlamanın üçüncü konuttan itibaren uygulanması öngörülüyor.
Böylece ikinci konutunu satın almak isteyen vatandaşların, ilk konut alımlarında geçerli olan kredi kullanım oranlarından yararlanabilmesinin önü açılıyor.
İkinci Ev İçin Ne Kadar Konut Kredisi Kullanılabilecek?
Yeni düzenlemeyle birlikte ikinci konut alımlarında kullanılabilecek kredi miktarı, satın alınacak taşınmazın ekspertiz değeri ve enerji kimlik belgesi sınıfına göre belirlenecek.
Konutun özelliklerine ve ilgili kredi dilimine bağlı olarak finansman oranı yüzde 20 ile yüzde 90 arasında değişebilecek.
Önceki uygulamada ikinci konut için kullanılabilecek kredi tutarı, ekspertiz değerinin yaklaşık yüzde 5'i ile yüzde 22,5'i arasında kalabiliyordu.
Yeni sistemin özellikle gayrimenkul yatırımcıları ve ikinci konut sahibi olmak isteyen vatandaşlar açısından finansmana erişimi kolaylaştırması bekleniyor.
Ancak belirlenen oranların yasal üst sınırlar olduğu unutulmamalı. Bankalar, kredi başvurularını değerlendirirken müşterinin gelir durumunu, kredi notunu, mevcut borçlarını ve kendi kredi politikalarını dikkate alarak daha düşük tutarda kredi kullandırabilecek.
Kredi Kartı Asgari Ödeme Oranlarında Değişiklik
BDDK'nın gündeme gelen bir diğer düzenlemesi ise kredi kartlarının asgari ödeme oranlarına ilişkin oldu.
Aktarılan değişikliklere göre kredi kartı limitlerine bağlı asgari ödeme oranları şu şekilde düzenleniyor:
100.000 TL ve altındaki kredi kartları: Yüzde 20
100.000 TL üzeri ve 200.000 TL'ye kadar olan kredi kartları: Yüzde 30
200.000 TL üzerindeki kredi kartları: Yüzde 40
Özellikle 100.000 TL ile 200.000 TL arasındaki kredi kartı limitlerinde asgari ödeme oranının yüzde 40'tan yüzde 30'a indirilmesi, vatandaşların aylık ödeme yükünü hafifletmeyi amaçlıyor.
Bununla birlikte asgari ödeme tutarının azalması, toplam borcun ortadan kalktığı anlamına gelmiyor. Kalan borca uygulanabilecek faizler nedeniyle toplam geri ödeme maliyeti artabiliyor.
İhtiyaç Kredisi Borçlarına 60 Ay Yapılandırma Beklentisi
Bankacılık sektöründe gündeme gelen bir başka önemli konu ise ihtiyaç kredileri ve ödenemeyen kredi kartı borçlarının yeniden yapılandırılması.
Sektör temsilcilerinin beklentilerine göre, ödeme güçlüğü yaşayan vatandaşların mevcut borçlarını daha uzun vadeye yayabilmelerini sağlayacak yeni bir düzenleme gündeme gelebilir.
Bu kapsamda ihtiyaç kredileri ve kredi kartı borçları için 60 aya kadar yapılandırma imkânı üzerinde durulduğu belirtiliyor.
Ancak söz konusu yapılandırma beklentisi, resmi olarak yürürlüğe girmiş kesin bir karar olarak değerlendirilmemeli.
60 Ay Vadeli Borç Yapılandırması Ne Sağlayacak?
İhtiyaç kredileri ve kredi kartı borçlarının 60 aya kadar yeniden yapılandırılabilmesi durumunda, vatandaşların aylık taksit ödemelerinde düşüş yaşanabilecek.
Daha uzun vadeye yayılan borçlar sayesinde ödeme güçlüğü yaşayan kişilerin nakit akışlarını düzenlemeleri ve mevcut borçlarını daha yönetilebilir taksitlerle ödemeleri hedefleniyor.
Bununla birlikte vade süresinin uzaması, uygulanacak faiz oranına bağlı olarak toplam geri ödeme tutarını artırabilecek.
Yeni Konut Kredisi Düzenlemesi Gayrimenkul Piyasasını Nasıl Etkileyecek?
İkinci konut alımlarındaki kredi kısıtının hafifletilmesi, özellikle yatırım amaçlı gayrimenkul satın almak isteyen vatandaşların finansmana erişimini kolaylaştırabilir.
Alanya, Antalya ve diğer turizm bölgelerinde ikinci konut talebinin artması, satılık daire ve yatırım amaçlı konut piyasasında hareketlilik oluşturabilir.
Özellikle kira getirisi elde etmek veya uzun vadeli yatırım yapmak isteyen alıcılar açısından kredi kullanım imkânlarının genişlemesi önemli bir gelişme olarak değerlendiriliyor.
Ancak konut satışlarında beklenen hareketliliğin gerçekleşmesi, kredi faiz oranları, bankaların kredi verme politikaları ve vatandaşların alım gücü gibi faktörlere bağlı olacak.
Konut Alacaklar ve Kredi Borcu Bulunanlar Resmi Açıklamaları Takip Etmeli
BDDK'nın kredi politikalarına ilişkin düzenlemeleri, hem gayrimenkul sektörünü hem de bireysel kredi kullanıcılarını yakından ilgilendiriyor.
İkinci konut finansmanına ilişkin değişikliklerin kapsamı ve ihtiyaç kredilerinde olası 60 ay vadeli yapılandırma imkânının şartları için resmi kararların takip edilmesi önem taşıyor.
Alanya Emlak Takip olarak gayrimenkul piyasasındaki gelişmeleri, konut kredilerine ilişkin düzenlemeleri ve yatırım fırsatlarını takip etmeye devam ediyoruz.